Как появляется авансовый НДС, что считается авансом
Термин «аванс» используется, когда оплата предшествует отгрузке материальных ценностей или оказанию услуг (выполнению работ). Отражение аванса в расчетах с другими организациями и покупателями-физлицами может потребоваться в двух случаях:
- при перечислении предоплаты поставщику;
- при получении предоплаты от покупателя (в том числе, в виде оплаты за подарочные сертификаты).
Возможность перечисления или получения авансов, как правило, согласуется в договоре. В случае, если применяется общая система налогообложения, появляется авансовый НДС:
- у поставщика — НДС с авансов полученных, в обязательном порядке увеличивающий сумму НДС к уплате;
- у покупателя — НДС с авансов выданных, в добровольном порядке уменьшающий сумму исчисленного к уплате НДС (при условии, что фирма-получатель аванса также уплачивает НДС).
Как отражается аванс в проводках
Рассмотрим на примерах, как отражаются авансы и авансовый НДС в учете.
Организация «Добрый мир» занимается пошивом плюшевых игрушек и их реализацией. В сентябре 2021 года «Добрый мир» перечислил аванс поставщику ниток в сумме 120 000 руб. и получил аванс от покупателей своей продукции в сумме 100 000 руб.
Кроме того, розничный магазин «Доброго мира» реализовал физлицам подарочные сертификаты на приобретение своей продукции на сумму 5 000 руб. Материалы будут получены и игрушки будут реализованы уже в следующем месяце.
В учете «Доброго мира» отразим следующие операции.
При перечислении предоплаты поставщику
|
Дата |
Операция |
Д-т |
К-т |
Сумма, руб. |
|
03.09.2021 |
Перечислен аванс поставщику ниток |
60.02 |
51 |
120 000 |
|
03.09.2021 |
На основании авансового счета-фактуры, полученного от поставщика, отражен НДС с аванса по расчетной ставке 20/120 |
19 |
60.2 |
20 000 |
|
30.09.2021 |
НДС с аванса выданного будет принят к возмещению |
68.02 |
19 |
20 000 |
При получении предоплаты от покупателяОбратите внимание: принять к вычету НДС с аванса выданного «Добрый мир» может только в периоде его оплаты (Письмо Минфина от 17.10.2017 № 03-07-11/67480) при соблюдении следующих условий:
- договором согласовано перечисление авансов;
- поставщик выставил корректный авансовый счет-фактуру, и «Добрый мир» ее получил;
- аванс действительно перечислен, и есть документ, это подтверждающий.
|
Дата |
Операция |
Д-т |
К-т |
Сумма, руб. |
|
07.09.2021 |
Получен аванс от покупателя игрушек |
51 |
62.02 |
100 000 |
|
07.09.2021 |
Счет-фактура на полученный аванс выставлен и передан покупателю игрушек, отражен НДС с аванса по расчетной ставке 10/110 к уплате в бюджет |
76.АВ |
68.02 |
9 090,91 |
|
08.09.2021 |
Реализованы подарочные сертификаты на приобретение игрушек |
50 |
62.02 |
5 000 |
|
30.09.2021 |
Будет выставлен счет-фактура на полученный аванс по реализованным физлицам подарочным сертификатам, отражен НДС с аванса по расчетной ставке 10/110 к уплате в бюджет |
76.АВ |
68.02 |
454,55 |
Обратите внимание: «Добрый мир» обязан исчислить НДС к уплате в бюджет с полученной предоплаты. Расчетная ставка для исчисления авансового НДС всегда зависит от вида материальных ценностей, которые будут реализованы. Продукция «Добрый мир» — игрушки, ставка для них определена в 10% (п. 3, 4 ст. 164 НК РФ).
По окончании отчетного периода, организация «Добрый мир» обязана отразить произведенные операции по начислению НДС в соответствующей декларации и передать ее в налоговую инспекцию.
О форме декларации по НДССервис Астрал Отчет 5.0 поможет не только верно заполнить любую отчетность, но и передать ее в контролирующие органы в электронном виде. Мультифункциональная главная страница не даст забыть о важных делах, с ней вы не пропустите сроки сдачи декларации.
Декларацию по НДС представляют все плательщики этого налога, причем только в электронном виде. Сроки представления — 25 дней после окончания отчетного квартала.
Начиная с отчетности за III квартал 2021 года применяется декларация по НДС, в форму которой были внесены изменения (Приказ ФНС РФ от 26.03.2021 N ЕД-7-3/228@).
Изменения были внесены в связи с началом работы системы прослеживания товаров. В разделы 8-11 были добавлены строки для операций прослеживания. Других значимых отличий от предыдущей версии нет. Но если плательщик представит декларацию не по действующей форме, ее не примут.
В Астрал Отчет 5.0 формы отчетности всегда актуальны.
В каких разделах, строках декларации отражается авансовый НДС
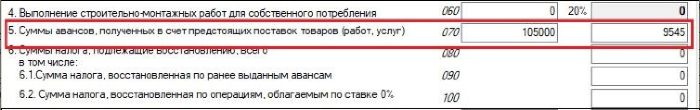
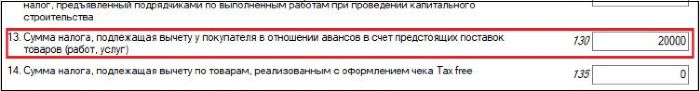
В декларации по НДС за 3 квартал 2021 года организация «Добрый мир» заполнит:
- по авансам полученным раздел 9 и строку 70 раздела 3;
- по авансам выданным раздел 8 и строку 130 раздела 3.
После того, как аванс закрыт реализацией
Представим, что в октябре 2021 года «Добрый мир» получил нитки от поставщика по УПД № 11 от 09.10.2021 на сумму 150 000 руб. Оптовым покупателям были отгружены игрушки на всю сумму полученного аванса 100 000 руб. Розничные покупатели приобрели игрушки на 5 000 руб., предъявив ранее приобретенные подарочные сертификаты.
В учете «Доброго мира» необходимо будет сделать следующие операции.
При получении предоплаченных товаров
|
Дата |
Операция |
Д-т |
К-т |
Сумма, руб. |
|
09.10.2021 |
Получены и оприходованы материалы от поставщика по УПД №11 от 09.10.2021 |
10.1 |
60.1 |
125 000 |
|
09.10.2021 |
Отражен НДС со стоимости полученных материалов |
19 |
60.1 |
25 000 |
|
09.10.2021 |
НДС принят к возмещению |
68.02 |
19 |
25 000 |
|
09.10.2021 |
НДС с аванса восстановлен к уплате в бюджет |
60.1 |
68.02 |
20 000
|
Обратите внимание: при получении предоплаченных ценностей необходимо обязательно восстановить НДС с аванса к уплате в бюджет.
Не лишним также будет провести сверку с поставщиком.
Сервис Астрал Отчет 5.0 поможет сверить данные в книгах продаж и покупок с данными контрагентов перед отправкой декларации по НДС.
В декларации по НДС за 4 квартал 2021 года организация «Добрый мир» заполнит:
- раздел 8, указав реквизиты счета-фактуры, полученного от поставщика при получении материалов;
- строку 120 раздела 3;
- раздел 9, указав реквизиты счета-фактуры, полученного от поставщика при перечислении аванса;
- строки 080 и 090 раздела 3.


При отгрузке товаров в счет ранее полученных авансов
|
Дата |
Операция |
Д-т |
К-т |
Сумма, руб. |
|
15.10.2021 |
Отражена реализация игрушек оптовому покупателю, выставлен счет-фактура на реализацию |
62.1 |
90 |
100 000 |
|
15.10.2021 |
Отражен НДС к уплате в бюджет, исчисленный с реализации |
90.03 |
68.02 |
9 090,91 |
|
15.10.2021 |
Ранее отраженный к уплате в бюджет НДС с аванса принят к возмещению |
68.02 |
76.АВ |
9 090,91 |
|
18.10.2021 |
Отражена розничная реализация игрушек покупателям, предъявившим подарочные сертификаты |
62.1 |
90 |
5 000 |
|
31.10.2021 |
Выставлен счет-фактура по реализованным физлицам игрушкам, отражен НДС к уплате в бюджет, исчисленный с реализации |
90.3 |
68.02 |
454,55 |
|
31.10.2021 |
Ранее отраженный к уплате в бюджет НДС с аванса по реализованным физлицам подарочным сертификатам принят к возмещению |
68.02 |
76.АВ |
454,55 |
В декларации по НДС за 4 квартал 2021 года организация «Добрый мир» заполнит:
- раздел 9, указав реквизиты счетов-фактур на реализацию;
- строку 020 раздела 3;
- раздел 8, указав реквизиты счетов-фактур, выданных при получении авансов;
- строку 170 раздела 3.


Когда отражать авансовый НДС не нужно
Полный перечень ситуаций, когда организация не отражает НДС с авансов, содержится в главе 21 НК РФ. Это ситуации, когда НДС по операциям, проводимым организацией:
- либо вовсе не исчисляется, например, реализация необлагаемых НДС товаров, реализация товаров неплательщиком НДС, реализация за пределами территории РФ и т. п.;
- либо исчисляется по ставке 0%;
- либо исчисляется в особом порядке, как, например, при реализации товаров с длительным циклом производства.
Кроме того, существует мнение, что если аванс и реализация приходятся на один квартал, то авансовый счет-фактуру по такой операции можно не составлять. Это противоречит многочисленным разъяснениям ФНС. Она считает, что не выставлять авансовые счета-фактуры по операциям с такими временными условиями можно лишь в случае, когда между получением аванса и реализацией прошло не более 5 дней.
Необходимо ответственно подходить к учету НДС с авансов как у поставщика, так и у покупателя, т.к. неверное и несвоевременное его отражение может привести к неприятным для организации налоговым последствиям.